一、总体发电结构
| 指标 | 数据 |
|---|---|
| 可再生能源占比 | 47.3%(欧盟) |
| 低碳能源占比 | 超过 70%(含核电、水电等) |
| 风电+光伏合计 | 约 30.5%,首次超过化石燃料的 27.5% |
| 核电占比 | ~23% |
| 天然气占比 | ~17% |
| 可再生能源装机容量 | 超过 600 GW**(欧盟 27 国)** |
二、可再生能源:风光主导增长
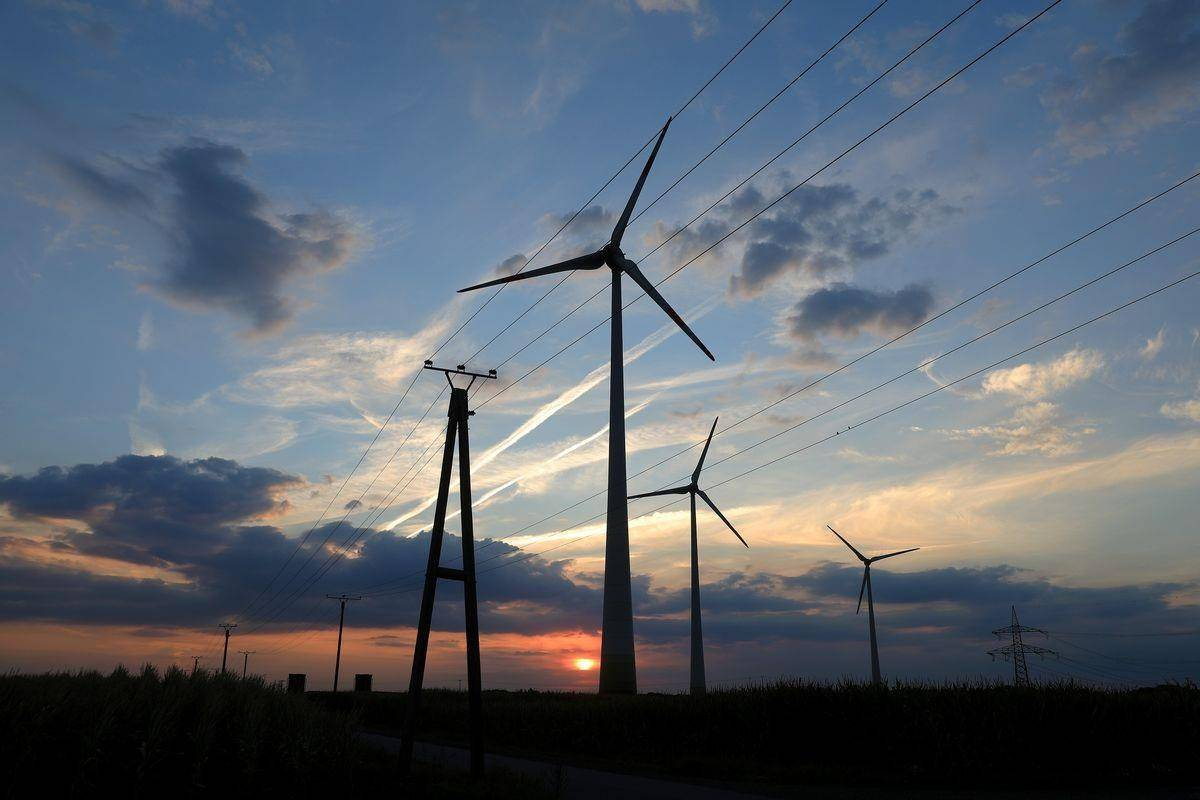
- 风能:占欧盟电力约 18%,仍是最大的可再生电源。2025 年部分区域因风速偏低,陆上风电潜力低于平均水平,但装机持续扩张。
- 太阳能:创历史新高,占欧盟电力 12.5%,装机快速扩张叠加气候条件有利,西北欧和中欧太阳能潜力高于平均水平。
- 水电:受极端气候扰动,部分地区出力波动明显。
三、煤电加速退出
- 2025 年,风力和太阳能发电量首次超过化石燃料发电量。
- 德国在一个月内关闭 15 家燃煤电厂;芬兰提前四年关停最后一座煤电厂;爱尔兰终结 40 余年煤电历史。
- 捷克结束硬煤开采,波兰成为欧盟唯一硬煤生产国(但波兰清洁能源电量首次超过煤电)。
- 七国集团达成 2035 年前关停所有煤电厂的共识。
四、天然气:过渡燃料角色
- 天然气发电 2024 年同比反弹约 9.5%,作为退煤后的过渡补充。
- 但长期趋势仍是下降,被可再生能源+储能逐步替代。
五、核电:稳步发展
- 核电占欧盟电力约 23%,仍是低碳基石。
- 欧盟委员会批准波兰首座核电站建设计划,标志着新核电国家加入。
- 法国持续推进核电维护和新项目规划。
六、储能与电网
- 2024-2025 年间欧洲新增约 50 GW 电池储能、抽水蓄能及制氢装机。
- 储能市场正从户储拉动转向大储(电网级)拉动,各国推出减税、补贴等政策。
- 欧洲虚拟电厂(VPP)和储能白皮书指出:2022-2025 年电力需求激增 + 可再生能源大规模部署 + 2022 年能源危机教训,共同驱动储能投资。
七、政策与战略
- 欧盟发布《清洁工业协议》,筹集千亿欧元支持本土清洁制造业。
- 2025 年是各国更新 NDC 3.0(国家自主贡献)承诺的关键节点,多国强化气候雄心。
- 电网瓶颈和储能不足仍是主要挑战,部分地区出现化石燃料"回摆"现象。
关键趋势总结
📈 可再生能源已从"补充电源"变为"主力电源"——2025 年欧盟近半电力来自可再生能源,风光首次超越化石燃料。
🔽 煤电加速退场——多国提前退煤,七国集团锁定 2035 年淘汰目标。
🔋 储能爆发增长——从户储到电网级大储,政策与市场双驱动。
⚡ 核电地位稳固——既有国家延寿维护,新国家(波兰)入局。